

لماذا تكدس الصين كميات قياسية من الذهب؟ وماذا يعني ذلك للأسعار العالمية؟
تراكم الصين الذهب بوتيرة غير مسبوقة. فمن الخزائن الاستراتيجية للبنك المركزي إلى جيوب المستهلكين العاديين، يسجل التهافت على المعدن النفيس مستويات تاريخية جديدة. هذا الشراء المستمر مدفوع بمزيج معقد من المناورات الجيوسياسية، والقلق الاقتصادي المحلي، والتحول الهيكلي بعيداً عن هيمنة الدولار الأمريكي.
ومع استمرار الصين في تكديس السبائك المادية، توفر أفعالها أرضية صلبة لأسعار الذهب العالمية، حتى في الوقت الذي تهدد فيه الرياح المعاكسة للاقتصاد الكلي—مثل ارتفاع أسعار الفائدة الأمريكية—بجرها نحو الأسفل.
إليك نظرة متعمقة حول أسباب استيراد الصين لكميات قياسية من الذهب، وكيف يشكل ذلك مستقبل سوق المعادن الثمينة.
1. حمى الذهب القياسية بالأرقام
يسلط الحجم الهائل لواردات الصين من الذهب الضوء على تحول منهجي في الحفاظ على الثروة:
- سلسلة شراء مستمرة لـ 23 شهراً: أضاف بنك الشعب الصيني (PBOC) الذهب إلى احتياطياته لمدة 23 شهراً متتالياً. وفي سبتمبر وحده، اشترى البنك حوالي 23 طناً—وهو أكبر استحواذ شهري له في غضون ثلاث سنوات تقريباً.
- تحطيم الأرقام القياسية للواردات: في الأشهر الثمانية الأولى من عام 2026، أنفقت الصين مبلغاً مذهلاً قدره 158.8 مليار دولار لاستيراد أكثر من 1,000 طن من الذهب. لوضع هذا في المنظور الصحيح، فقد تجاوز إجمالي هذه الأشهر الثمانية بالفعل مبلغ 96.5 مليار دولار الذي تم إنفاقه على 886 طناً طوال عام 2025 بأكمله.
- ارتفاع العلاوات السعرية (Premiums): وفقاً لآكاش دوشي، رئيس استراتيجية الذهب في State Street Investment Management، سجلت واردات المستهلكين من الذهب مستوى قياسياً في الأشهر الثمانية الأولى من هذا العام. وتشير العلاوات المحلية المرتفعة إلى أن “الطلب الموسمي الشتوي القوي” قد بدأ بالفعل في السيطرة.
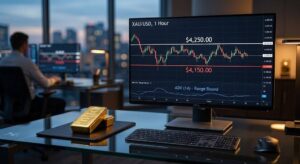
وعلى الرغم من التراجع الأخير في الأسعار—حيث انخفض الذهب بأكثر من 8% في سبتمبر ليصل إلى حوالي 4,176 دولاراً للأونصة بعد أن سجل مستوى قياسياً أعلى من 5,500 دولار في يناير—فإن الطلب لا يزال مرناً بشكل ملحوظ. يتوقع دوشي أن تنتعش أسعار الذهب إلى 4,750 دولاراً – 5,500 دولار للأونصة بحلول نهاية الربع الأول من عام 2027، مدعومة بهذا الشراء القوي.
2. دافع البنك المركزي: التخلص من الدولرة والجغرافيا السياسية
بالنسبة لبنك الشعب الصيني، الدافع الأساسي وراء هذا التراكم للذهب هو دافع جيوسياسي. تعمل بكين بنشاط على تقليل اعتمادها على الدولار الأمريكي والأنظمة المالية الغربية.
- تسليح الدولار: يشير كارستن مينكي، المحلل في مجموعة جوليوس باير (Julius Baer Group)، إلى أن “تسليح الدولار الأمريكي والرغبة المرتبطة به في تقليل الاعتماد على سندات الخزانة الأمريكية كأصل احتياطي” هو الدافع الرئيسي لبنك الشعب الصيني.
- الدرس الروسي: عندما جمدت الحكومات الغربية أصول البنك المركزي الروسي في أعقاب غزو أوكرانيا عام 2022، كان ذلك بمثابة تحذير صارخ للدول الأخرى. فقد أظهر ذلك كيف يمكن تسليح الاحتياطيات الأجنبية خلال النزاعات الجيوسياسية، في حين أن الذهب المادي المحتفظ به في الخزائن المحلية يظل آمناً ومعزولاً.
- التخلص من سندات الخزانة الأمريكية: بينما تنوع الصين احتياطياتها من النقد الأجنبي إلى الذهب، فقد كانت تبيع الديون الأمريكية في الوقت نفسه. وانخفضت الحيازات الصينية من سندات الخزانة الأمريكية إلى أدنى مستوى لها منذ 18 عاماً عند 618 مليار دولار في يوليو.
علاوة على ذلك، يقدر مينكي أن طموح بكين لبناء سوق ذهب محلي أعمق دفعها لشراء حوالي 190 طناً بحلول نهاية أغسطس، وهو ما يشمل ما يقدر بـ 110 أطنان من المشتريات غير المبلغ عنها.
3. دافع التجزئة (الأفراد): نقص البدائل الآمنة
في حين يشتري البنك المركزي لأسباب استراتيجية، يشتري المواطنون والشركات الصينية الذهب بدافع الضرورة الاقتصادية. وبسبب قلقهم من اقتصاد محلي مهتز، يندفع المستهلكون بقوة نحو شراء المجوهرات الذهبية، والسبائك، والعملات كملاذ آمن.
يواجه المستثمرون المحليون حالياً نقصاً حاداً في البدائل المجدية للحفاظ على الثروة:
- ركود العقارات: لا يزال سوق العقارات، الذي كان تقليدياً المخزن الأساسي لثروة الأسر الصينية، عالقاً في تراجع مستمر لعدة سنوات.
- الأسهم المتعثرة: يقدم سوق الأسهم المحلي القليل من الراحة؛ فقد انخفض مؤشر CSI 300 القياسي بنحو 8% هذا العام، في تناقض حاد مع مكاسب مؤشر S&P 500 البالغة 13%.
- عوائد منخفضة: العوائد على الودائع المصرفية والسندات الحكومية غير مشجعة وسط ضعف الطلب على الاقتراض. انخفض عائد السندات الحكومية الصينية لأجل عام واحد إلى حوالي 1.2%، وهو أقل بكثير من العائد الأمريكي المماثل البالغ حوالي 4.46%.
وبسبب انخفاض العوائد المحلية، يوضح أولي هانسن، رئيس استراتيجية السلع في Saxo Bank، أن “تكلفة الفرصة البديلة للاحتفاظ بالذهب أقل بكثير أيضاً في الصين مقارنة بالعديد من الأسواق الغربية”.
4. ماذا يعني هذا لأسعار الذهب العالمية؟
تعمل شهية الصين التي لا تشبع للذهب كممتص صدمات هيكلي قوي للسوق العالمي.
عادةً، عندما ترتفع أسعار الفائدة الأمريكية وعوائد السندات، ينخفض سعر الأصول التي لا تدر عائداً مثل الذهب. ومع ذلك، ساعدت المشتريات الصينية الضخمة المعدن النفيس على تحمل هذه الضغوط، مما حال دون انهيار أعمق بكثير في الأسعار.
تشير إيوا مانثي، استراتيجية السلع الأساسية في ING Bank، إلى أن “الشراء الصيني أصبح مصدراً مهماً للدعم الهيكلي لأسعار الذهب”. ولأن البنوك المركزية تشتري بأفق طويل الأجل، فهي أقل حساسية بكثير للسعر مقارنة بمتداولي التجزئة، مما يوفر خط أساس ثابت للطلب. ويفسر هذا الديناميكية سبب حفاظ أسعار الذهب على مستويات الصيف على الرغم من الارتفاع الحاد غير المتوقع في توقعات أسعار الفائدة وعوائد السندات.
الطريق إلى الأمام: هل سيتوقف الشراء؟
على الرغم من المشتريات القياسية، لا يزال هناك مجال كبير للنمو. اعتباراً من أغسطس، كانت الصين—خامس أكبر حائز للذهب في العالم—تمتلك 2,387 طناً. ولا يزال هذا أقل من ثلث مخزونات الذهب التي تحتفظ بها الولايات المتحدة.
وفقاً لهانسن من Saxo Bank، قد يتراجع الطلب المحلي إذا تمت استعادة الثقة في أسواق العقارات والأسهم في الصين، أو إذا جعلت أسعار الفائدة المحلية المرتفعة الودائع المصرفية أكثر جاذبية، أو إذا جعل ضعف اليوان الذهب باهظ الثمن بشكل مبالغ فيه في الداخل.
ومع ذلك، لن يحدث تحول هيكلي أوسع إلا إذا فقدت البنوك المركزية في جميع أنحاء العالم اهتمامها بتنويع احتياطياتها وإذا تراجعت التوترات الجيوسياسية العالمية بشكل ملحوظ. وكما يخلص هانسن، “لا يبدو أن أياً منهما وشيك الحدوث بشكل خاص”، مما يشير إلى أن حمى الذهب في الصين من المرجح أن تظل قوة مهيمنة في السوق.