تُعد العبارة الشهيرة “لا تضع كل بيضك في سلة واحدة” الحكمة الأقدم والأكثر رسوخاً في عالم إدارة الثروات. ومع ذلك، يرتكب أغلب المتداولين والمستثمرين الجدد خطأً فادحاً يهدد استقرارهم المالي؛ وهو الخلط بين “التنويع العشوائي” وبين “بناء محفظة استثمارية متوازنة” تخضع لقواعد علمية مدروسة.
شراء خمسة أسهم في قطاع التكنولوجيا وحده، أو توزيع السيولة بالكامل بين عملات رقمية مختلفة، لا يعتبر تنويعاً على الإطلاق؛ فإذا هبط قطاع التقنية أو تراجعت شهية المخاطرة، ستنهار محفظتك بالكامل في نفس اللحظة.
التنويع الحقيقي يعتمد على ركيزة أثبتت جدارتها لعقود طويلة: توزيع الأصول (Asset Allocation) عبر فئات مالية مستقلة لا تتحرك في نفس الاتجاه في ذات الوقت. في هذا الدليل العملي، نستعرض الخطوات المنهجية التي تتبعها كبرى المؤسسات المالية لبناء محافظ صلبة قادرة على توليد الأرباح وتجاوز العواصف الاقتصادية بأمان.
1. ما هو توزيع الأصول (Asset Allocation)؟ ولماذا يحدد 90% من نجاحك؟
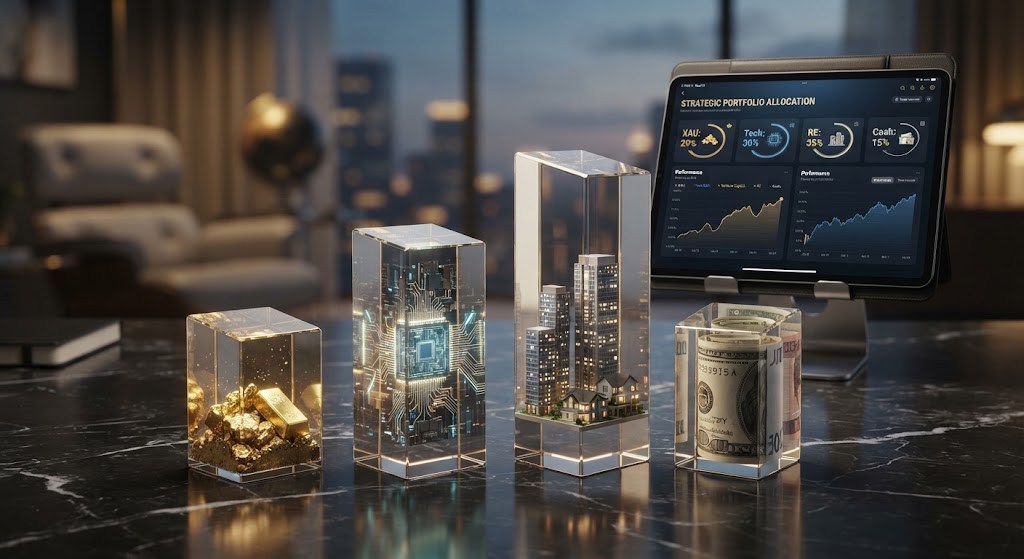
توزيع الأصول هو الاستراتيجية التي تحدد كيفية تقسيم رأس مالك الاستثماري بين فئات الأصول المالية الكبرى: الأسهم، أدوات الدين (السندات)، المعادن الثمينة والسلع، والأصول النقدية.
أثبتت دراسات التمويل السلوكي والمحاضر الأكاديمية لجائزة نوبل في الاقتصاد أن أكثر من 90% من تباين عوائد المحافظ الاستثمارية على المدى الطويل لا يعود إلى اختيار الأسهم الفردية أو توقيت الشراء اللحظي، بل يعود إلى الهيكل الأساسي لتوزيع الأصول.
الأصل الذكي يحقق ثلاثة أهداف متزامنة:
- تعظيم العائد الإجمالي عبر استغلال موجات النمو.
- خفض التذبذب والتقلبات النفسية الحادة أثناء تراجع الأسواق.
- الحفاظ على السيولة النقدية لاقتناص الفرص عند حدوث تصحيحات سعرية.
2. الركائز الأربع الكبرى لأي محفظة مالية متوازنة
لكي تكون محفظتك محصنة ضد المفاجآت الاقتصادية، يجب أن تتضمن أربعة أدوار استراتيجية:
أولاً: محرك النمو (الأسهم ومؤشرات الأسواق)
- الدور: توليد رأس مال تراكمي والتفوق على معدلات التضخم التاريخية عبر الاستفادة من نمو أرباح الشركات الكبرى.
- الأدوات: صناديق المؤشرات المتداولة العامة (مثل S&P 500)، وأسهم القيمة، والأسهم ذات التوزيعات النقدية الدورية.
ثانياً: صمام الأمان وتوليد الدخل (السندات وأدوات الدخل الثابت)
- الدور: توفير تدفقات نقدية مستقرة وتقليل الهبوط الحاد للمحفظة عند تعثر أسواق الأسهم.
- الأدوات: سندات الخزانة السيادية قصيرة ومتوسطة الأجل، والصناديق الاستثمارية للسندات الممتازة.
ثالثاً: الدرع الوقائي ضد التضخم (الذهب والسلع الأساسية)
- الدور: حفظ القوة الشرائية عند تراجع قيمة العملات وتدهور الأوضاع الجيوسياسية.
- الأدوات: سبائك الذهب الفيزيائية، وصناديق الذهب المتداولة (Gold ETFs)، وسلات السلع الإنتاجية كالطاقة والمعادن.
رابعاً: سائل الأمان واقتناص الفرص (النقد وما يعادله)
- الدور: تغطية الالتزامات الطارئة وتوفير سيولة جاهزة لدخول السوق عند حدوث انهيارات سعرية كبرى دون الحاجة لبيع الأصول الرابحة.
- الأدوات: حسابات التوفير عالية العائد (HYSA)، وأذونات الخزانة قصيرة الأجل (T-Bills).
3. نماذج عملية لتوزيع الأصول حسب مستوى المخاطرة
تختلف المحفظة المثالية من شخص لآخر وفقاً لعاملين حاسمين: الأفق الزمني للاستثمار والقدرة على تحمل الخسائر المؤقتة. وإليك أشهر النماذج العالمية المعتمدة:
| نموذج المحفظة | ملف المستثمر المستهدف | توزيع الأصول المقترح | طبيعة الأداء |
|---|---|---|---|
| المحفظة الدفاعية (الحذرة) | للمقتربين من سن التقاعد، أو أصحاب الأفق الزمني القصير (أقل من 3 سنوات) | 20% أسهم / 50% سندات وأدوات دين / 15% ذهب / 15% نقد | تقلبات طفيفة جداً، حماية شبه كاملة لرأس المال، وعوائد معتدلة |
| المحفظة الكلاسيكية المتوازنة (60/40) | للمستثمر المتوسط الذي يمتلك أفقاً زمنياً يمتد من 5 إلى 10 سنوات | 55% مؤشرات أسهم / 30% سندات / 10% ذهب ومعادن / 5% نقد | الأداء الأكثر اختباراً تاريخياً؛ يحقق نمواً ثابتاً مع امتصاص الصدمات |
| محفظة النمو النشطة (الهجومية) | للشباب والمستثمرين ذوي الأفق الزمني الطويل (10 إلى 20 عاماً فأكثر) | 75% أسهم ونمو تكنولوجي / 10% سندات / 10% ذهب وسلع / 5% أصول بديلة (كالكريبتو) | تذبذبات سعرية أعلى على المدى القصير، لكنها تولد أعلى العوائد التراكمية مستقبلاً |
4. خطوة حاسمة يتجاهلها الجميع: إعادة التوازن الدوري (Rebalancing)
توزيع الأصول ليس قراراً تتخذه لمرة واحدة وتتركه للأبد؛ فالأسواق تتحرك بنسب متفاوتة تغير الأوزان النسبية لمحفظتك بمرور الوقت.
مثال توضيحي: إذا بدأت بمحفظة تحتوي على 60% أسهم و40% سندات وذهب، ثم شهدت أسواق الأسهم طفرة صاعدة قوية، فقد ترتفع حصة الأسهم تلقائياً إلى 80% من إجمالي ثروتك. هذا يعني أن محفظتك أصبحت أكثر خطورة وعرضة للصدمات دون أن تشعر.
- كيف تعيد التوازن؟ في نهاية كل سنة (أو كل 6 أشهر)، قم بمراجعة أوزان أصولك. إذا ارتفعت نسبة أصل معين وتجاوزت حصته المستهدفة، قم ببيع جزء من مكاسبه وضخها في الأصول الأخرى ذات الأسعار المنخفضة لإعادة المحفظة إلى نسبها الأصلية.
- هذه الخطوة تفرض عليك تلقائياً تطبيق القاعدة الذهبية للاستثمار: “البيع عند القمم والشراء عند القيعان” بمنهجية آلية منزوعة العواطف.
5. قواعد ذهبية لحماية محفظتك من الانتكاسات
- لا تطارد الترندات بأموال الأمان: احتفظ دائماً بركائز محفظتك الدفاعية (الذهب والسندات) بمنأى عن أي مضاربات سريعة.
- افصل بين صندوق الطوارئ ومحفظة الاستثمار: لا تبدأ في تخصيص أموال للاستثمار طويل الأجل قبل أن تمتلك سيولة نقدية منفصلة تماماً تكفي نفقاتك المعيشية لمدة 3 إلى 6 أشهر.
- تجنب كثرة التعديلات اللحظية: بناء المحفظة المتوازنة يحتاج إلى هدوء واستمرارية. تجنب تغيير أوزان المحفظة مع كل خبر عاجل أو تصريح إعلامي، ودع الأصول تعمل وتتراكم عبر الزمن.
بناء محفظة استثمارية متوازنة ليس ترفاً مخصصاً لأصحاب الملايين، بل هو الدرع الأساسي لكل مستثمر يبحث عن الطمأنينة المالية والنمو المستدام. عبر التوزيع العقلاني، والالتزام بإعادة التوازن الدوري، والابتعاد عن العواطف، تضمن أن ثروتك مستمرة في التوسع والازدهار مهما كانت تقلبات الاقتصاد العالمي.